

80% del cobre andino se refina en China
El IIMP advierte sobre la dependencia de fundición y refinación en Asia.
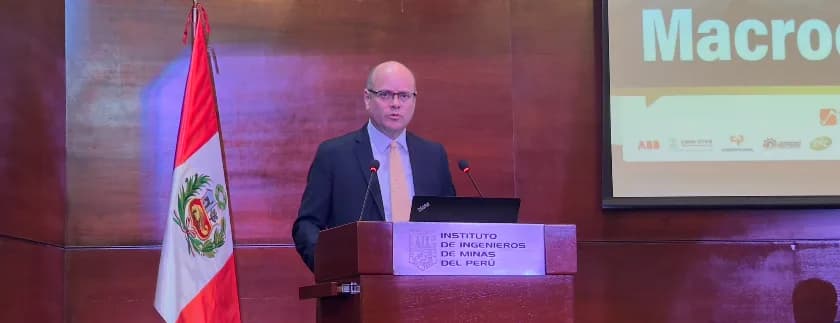
El Instituto de Ingenieros de Minas del Perú (IIMP) puso número a una dependencia estructural de la minería sudamericana: cerca del 80% del cobre que producen Perú y Chile se exporta como concentrado sin procesar y se refina en la República Popular China. Solo el 20% restante se comercializa como metal refinado.
El presidente del IIMP, Juan Carlos Ortiz, precisó que ambos países producen en conjunto cerca de 8 millones de toneladas métricas anuales de cobre. Ese volumen, en su mayoría, sale de la región sin transformación y vuelve incorporado a manufacturas o se reexporta desde Asia.
La concentración en la etapa de fundición y refinación reduce la capacidad de negociación de los países mineros andinos ante volatilidad del comercio internacional o ajustes regulatorios en el exterior. El comprador único de concentrado concentra poder de fijación de precios y de condiciones de tratamiento (TC/RC).
Ortiz atribuyó la brecha a la economía del proyecto. Un desarrollo de exploración y explotación minera proyecta tasas internas de retorno (TIR) de 15% a 20%, con márgenes superiores en ciclos de precios altos. Una planta de refinación tradicional de cobre, zinc o aluminio registra retornos de 4% a 5%.
El titular del IIMP estimó que procesar la totalidad de los concentrados de Perú y Chile exigiría construir entre 15 y 20 refinerías de gran escala. La ecuación enfrenta capital inicial elevado, demanda intensiva de energía y agua, y restricciones ambientales de la tecnología convencional de fundición.
Frente a ese cuadro, Ortiz planteó que la vía regional pasa por innovación tecnológica para transformar el metal en origen de manera competitiva. Mencionó la hidrometalurgia y otras tecnologías en desarrollo como alternativas de menor costo operativo, orientadas a abastecer industria manufacturera local y diversificar la cartera de compradores.
El diagnóstico aplica al debate argentino sobre agregado de valor en cobre. Los proyectos de San Juan y Mendoza —con Los Azules, Pachón y Josemaría entre los activos en carpeta— se diseñan hoy como productores de concentrado, sin capacidad de fundición local. La discusión sobre RIGI, infraestructura y energía para procesamiento en origen queda abierta con la misma brecha de TIR que describe el IIMP.
fuente: Mining Press
La brecha de TIR entre extraer y refinar (15-20% vs 4-5%) explica por qué el cobre argentino de San Juan y Mendoza se diseñará como concentrado y no como metal refinado, con la dependencia china que eso implica.
Definición de inversiones en Los Azules, Pachón y Josemaría y eventual discusión sobre capacidad de fundición local bajo el RIGI.