

Cuatro barreras frenan a proveedores mineros argentinos
Informe de CAEM, UIA y BID identifica oportunidades en estructuras metálicas, bombas y montajes electromecánicos.
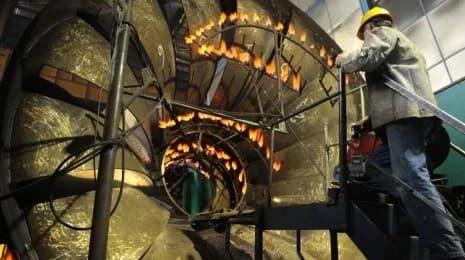
El capítulo 6 del informe conjunto de CAEM, UIA y BID sintetiza el diagnóstico: Argentina cuenta con capacidades industriales para integrarse a la cadena de valor minera, pero esa integración enfrenta obstáculos sectoriales y transversales a la economía.
El documento identifica dos vectores de oportunidad. Por un lado, componentes y estructuras metálicas vinculados a la construcción de la mina: estructuras metálicas, bandejas portacables, tolvas, tanques, partes de recambio para maquinaria de perforación, bombas y skids de bombeo —clave en litio y cobre—, piping de acero y HDPE, y montajes electromecánicos. Por otro, servicios de operación que exceden el apoyo logístico básico. También se detectó potencial en indumentaria y calzado de seguridad, apalancado en la experiencia previa de proveedores del sector oil & gas.
El informe enumera cuatro condicionantes macroeconómicos que golpean la competitividad de los proveedores locales. Primero, la inestabilidad macroeconómica y del tipo de cambio real, que modifica los precios relativos y dificulta competir en precio incluso a firmas con capacidades técnicas desarrolladas. Segundo, los elevados costos logísticos derivados de la distancia entre los polos industriales del centro del país y los proyectos mineros del NOA y Cuyo, agravados por deficiencias en infraestructura de transporte. Tercero, la presión impositiva sobre el sector formal, identificada por la UIA como componente central del costo argentino: superposición de tributos, saldos a favor acumulados y tasas municipales. Cuarto, la restricción de financiamiento, que limita a los proveedores —en especial pymes— para asumir contratos de gran volumen con esquemas de pago contra entrega, típicos de la industria minera.
A esos factores generales se suman brechas propias del sector. Los equipos de mayor porte tecnológico —molinos, chancadores, plataformas de perforación— siguen sin producción local, y las exigencias de homologación, licencias y propiedad intelectual de los fabricantes originales elevan las barreras de entrada. El informe advierte además que, incluso en segmentos con oferta local, la escala simultánea de varios proyectos —en especial de cobre— podría tensionar la capacidad disponible, con el movimiento de suelos como caso paradigmático.
El estudio apunta a una falla de coordinación: muchas oportunidades comerciales no se concretan por falta de visibilidad recíproca entre la demanda minera y la oferta nacional, no por ausencia de capacidades. La multiplicidad de canales de compra —operadoras, EPC/EPCM, integradores y grandes contratistas, cada uno con procedimientos propios— dificulta que las empresas industriales identifiquen dónde y cómo ingresar a la cadena. El resultado son bajas tasas de invitación a licitar y errores formales en las presentaciones.
fuente: Mining Press
El desarrollo de proveedores locales es condición para capturar valor en el ciclo de inversión minera que habilitan litio y cobre, y el informe identifica dónde están las brechas concretas.
Resta ver si las mesas de homologación y los canales de compra de las operadoras y EPC incorporan los segmentos identificados en el informe.